(来源:华泰证券策略研究)配讯网
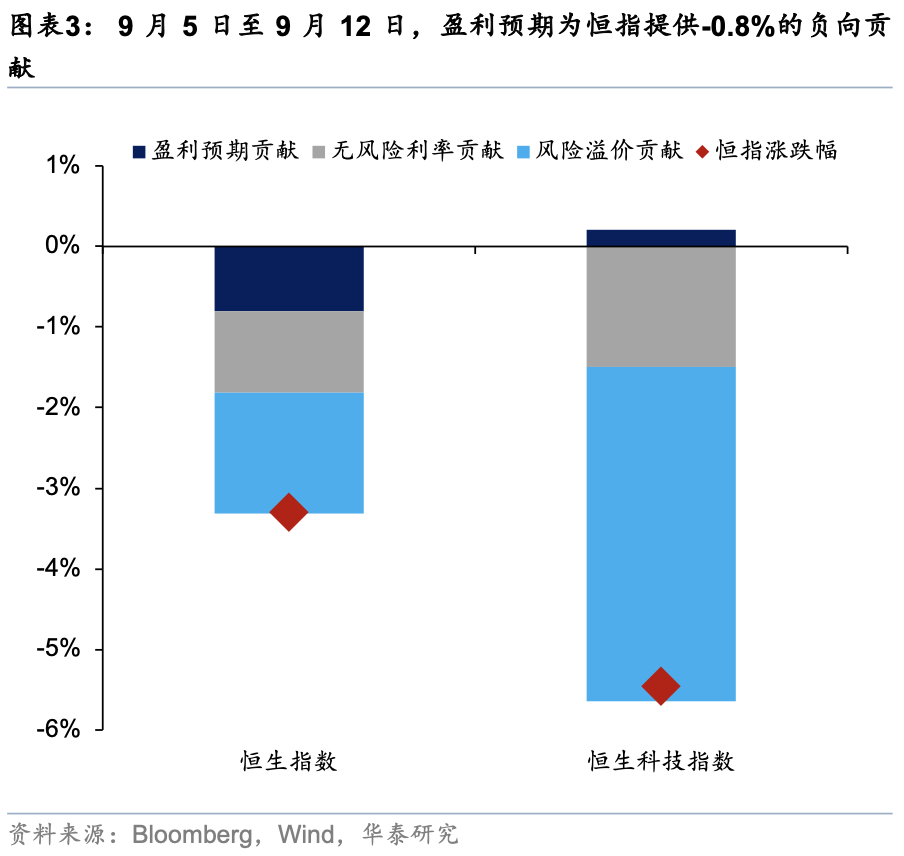
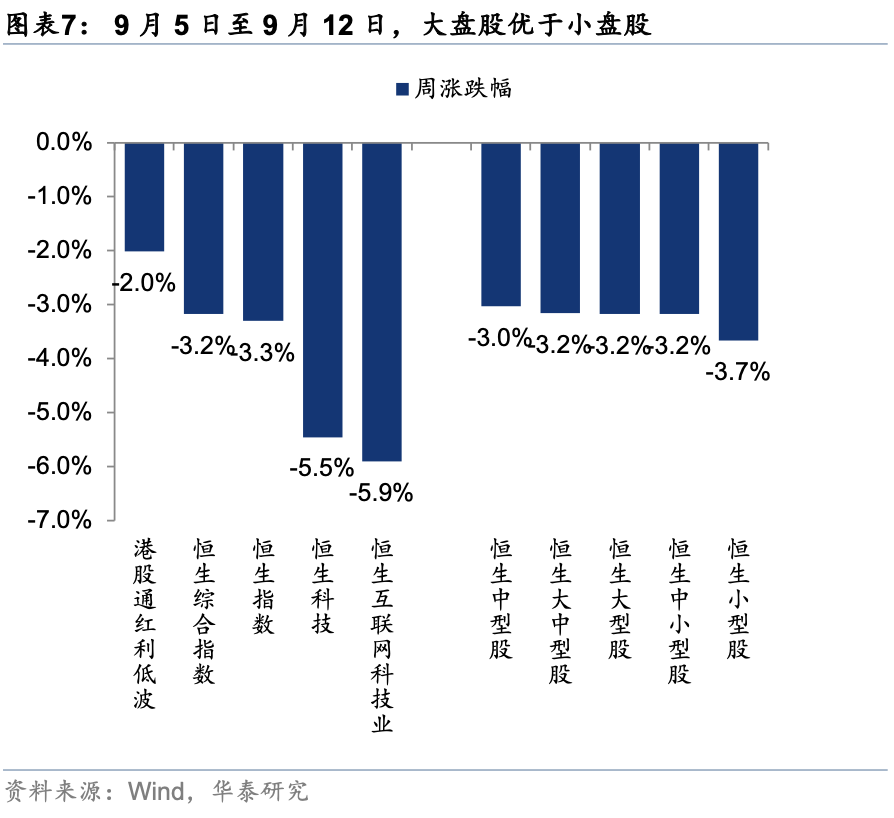
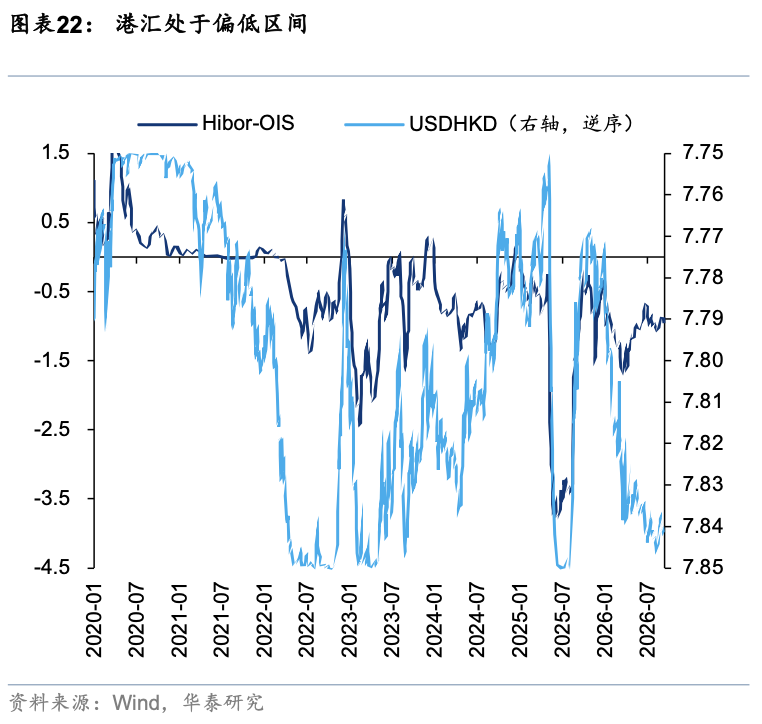
9月FOMC会议前仍建议控制仓位,不做方向性押注。会议前通胀数据走高导致9月加息预期大幅升温至90%,但9月是否能兑现加息依然具有不确定性。若兑现,市场定价利空落地,可能迎来短期修复。但美联储若再度犹豫,相对已经计入非常充分的加息预期,不加息反而是超预期,或进一步导致不确定性升温、长期美债利率上行和公信力挑战。目前两种情形的风险具有不对称性,我们建议靴子落地后再做方向押注。往四季度看,加息是否有持续性、美国中期选举风险以及AI进展受政治因素扰动而有所减速的风险依然存在。全球流动性总量对估值修复空间的压制也仍未解除。配置上,低波红利仍为底仓,但结构需调整,控制股息率优势相对A股收敛、派息率提升难度较大的行业如银行、煤炭的敞口,增配公用等更具性价比的方向;控制有色等高美债收益率β敞口;继续持有创新药及CXO龙头;饮料乳品等必需消费已进入基本面底部右侧,短期缺少催化,保持耐心。
华泰行知 ]article_adlist-->核心观点
]article_adlist-->
基本面:创新药上修延续,互联网下修收窄
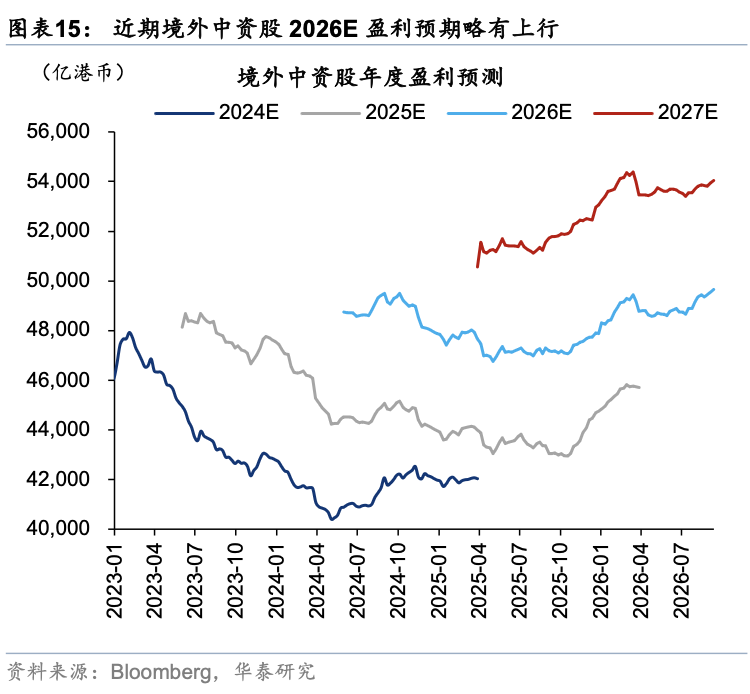
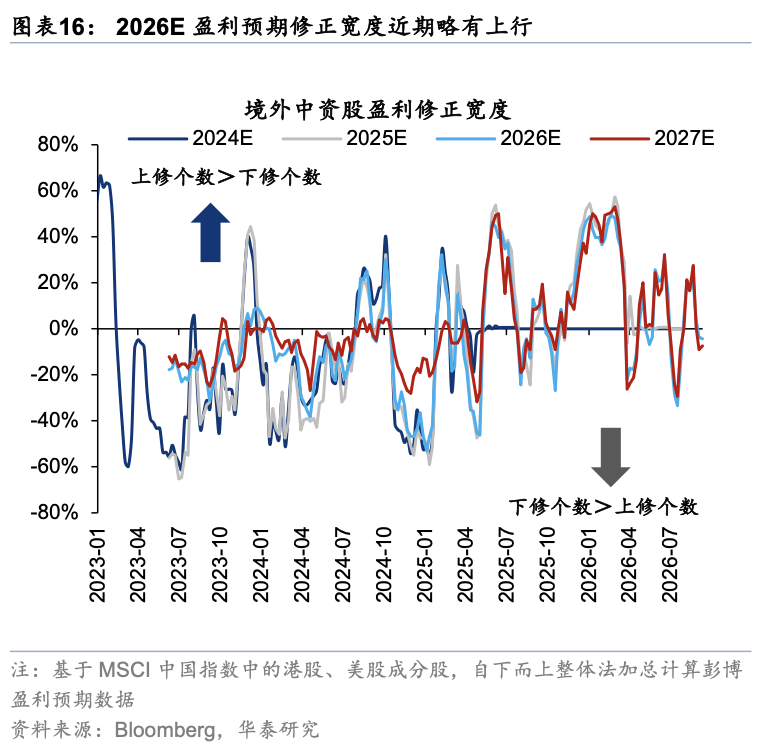
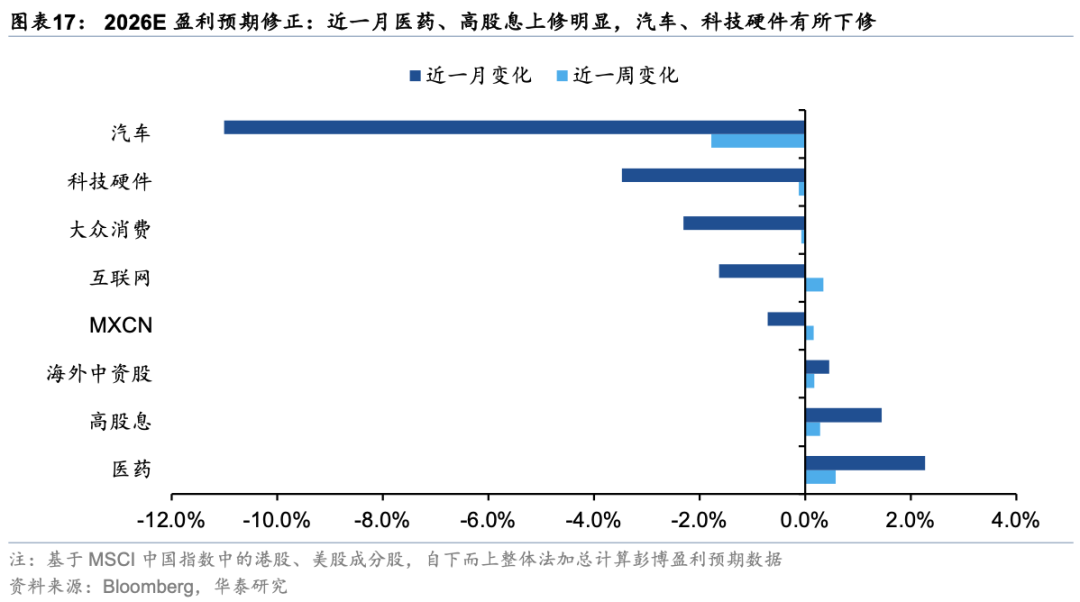
截至9月11日,港股非金融FactSet一致预期2026年盈利(简称盈利预期)近4周维持走平,近1周小幅上修0.3%,金融仍为主要贡献。板块层面,创新药维持上修(近4周+5.7%),上修占比70%,幅度与广度共振;高股息上修动能持平(近4周+0.7%),上修占比跌破半数至49%;互联网降幅收窄(近4周-1.0%),上修占比升至52%;消费下修走阔(近4周-1.9%),上修占比跌至49%。行业层面,机械下修收敛(近4周-2.6%、近1周+0.1%)。医药上修放缓(近4周+4%、近1周+0.3%,上期+5.8%);公用上修动能回落(近4周+0.5%、近1周-0.9%)。
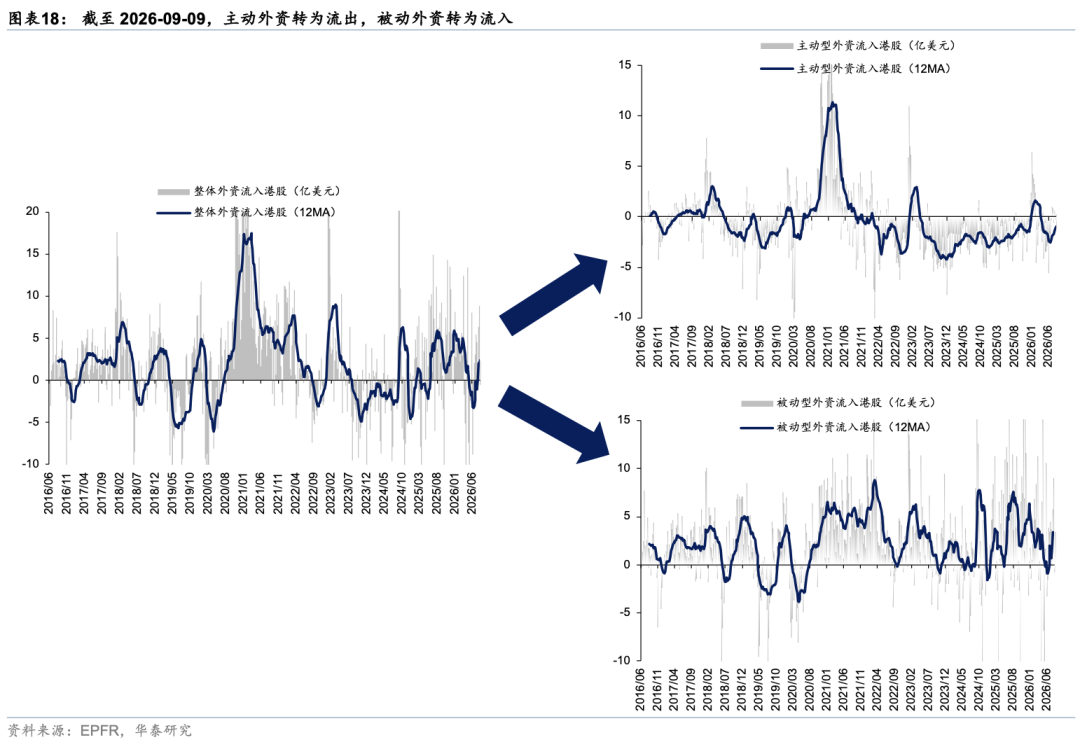
资金面:南向加速流入,主动外资连续流出
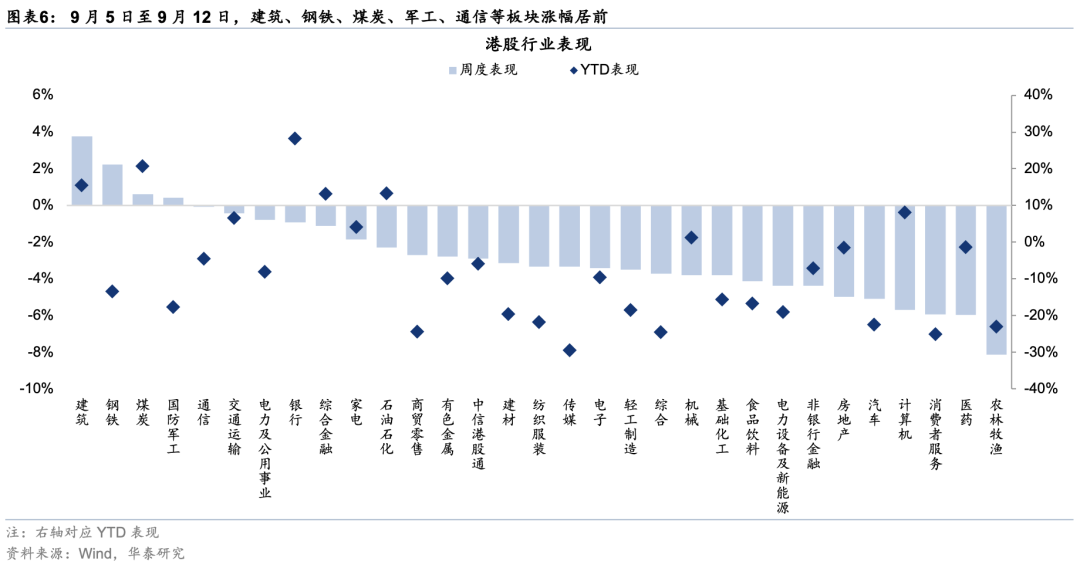
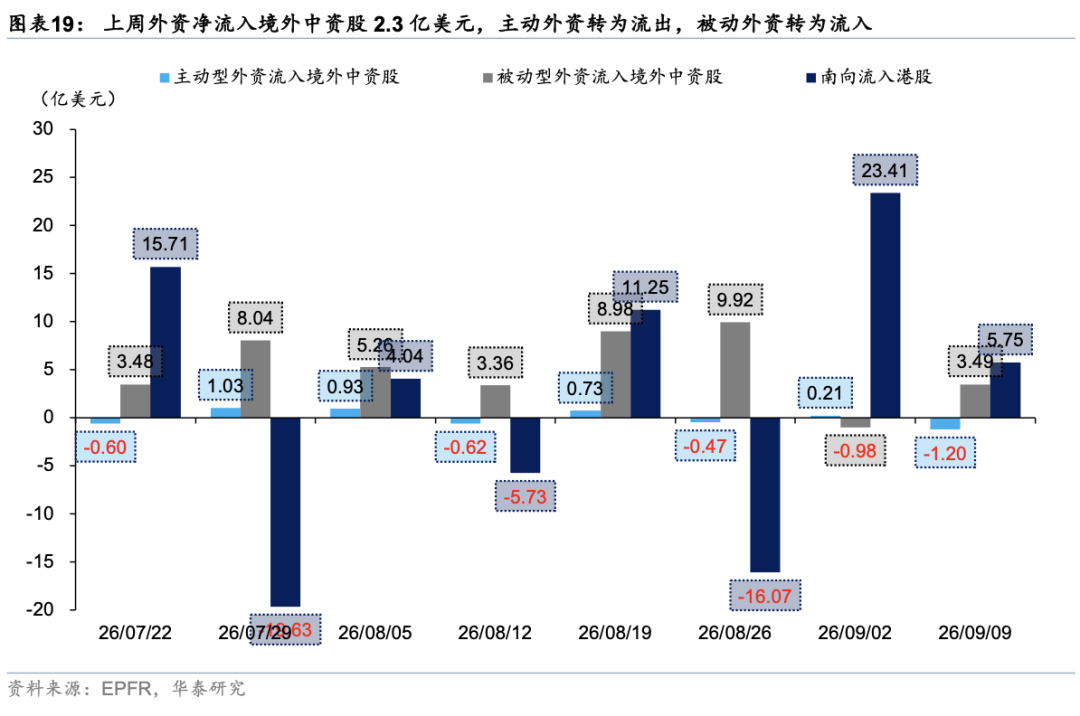
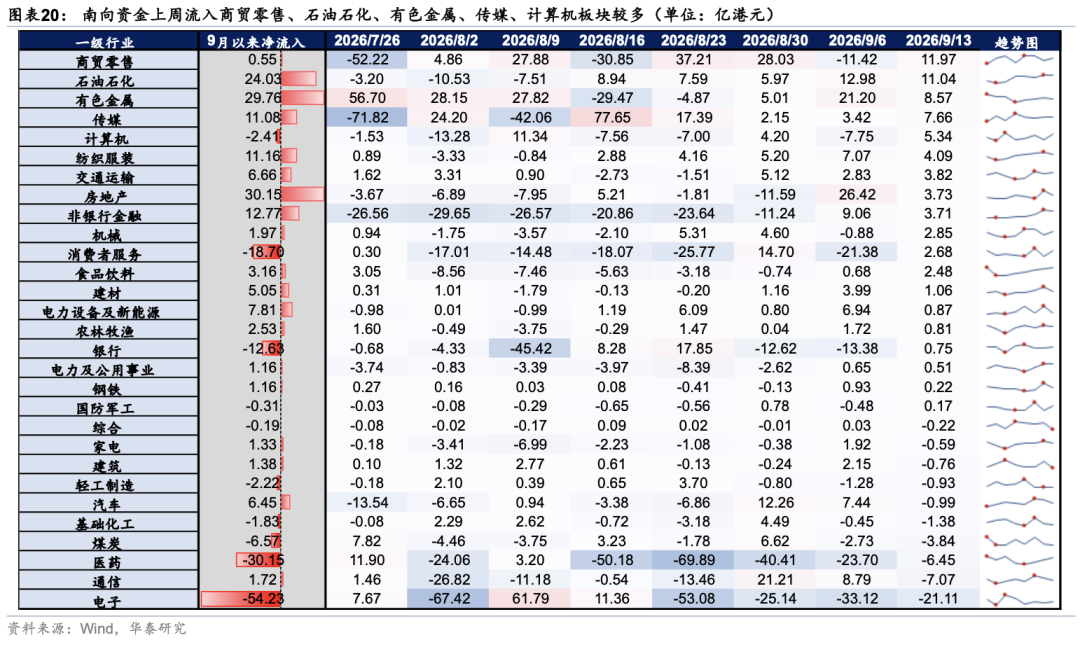
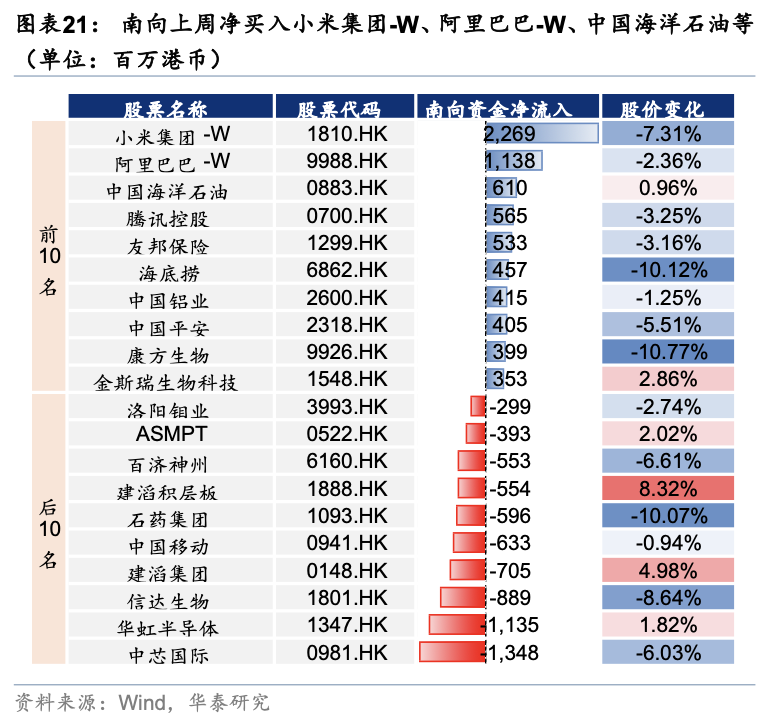
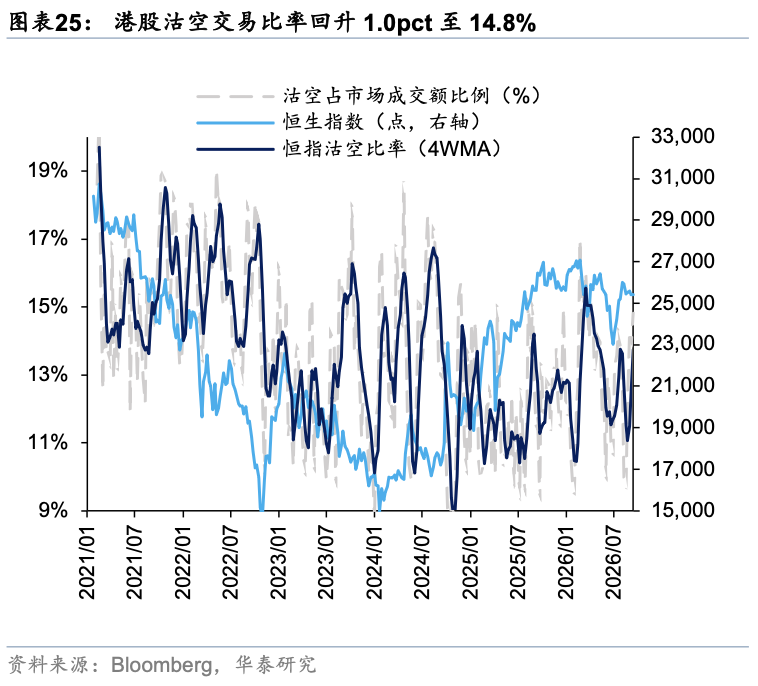
外资方面,截至周三,EPFR口径下整体外资转为净流入港股2.3亿美元,但结构上主动外资转为净流出1.1亿美元,被动外资转为净流入3.5亿美元,主被动方向连续数周反复互换,利率上行环境下主动外资态度仍谨慎。沽空方面,最新一期港股沽空交易比例周均值+1.0pct至14.8%;南向方面,本周净流入约201亿港币(前一周73.6亿港币),连续第三周净流入且大幅加速,商贸零售、石油石化、有色金属、传媒流入居前,电子、通信、医药流出居前。
市场情绪:情绪持平于中性上方,此前卖出使得超额扩张
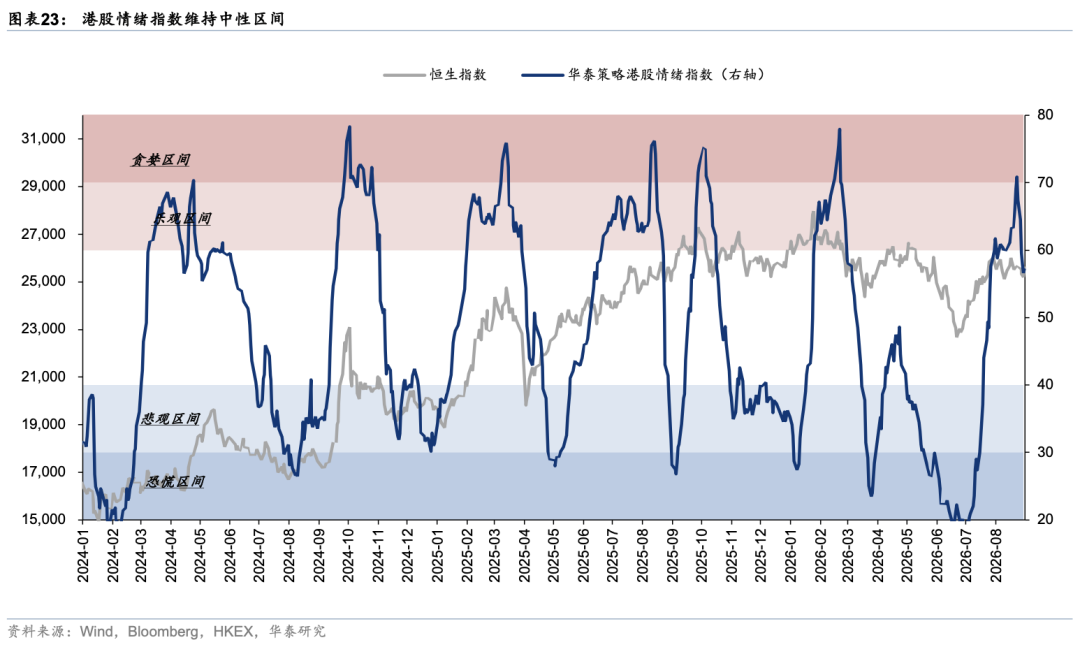
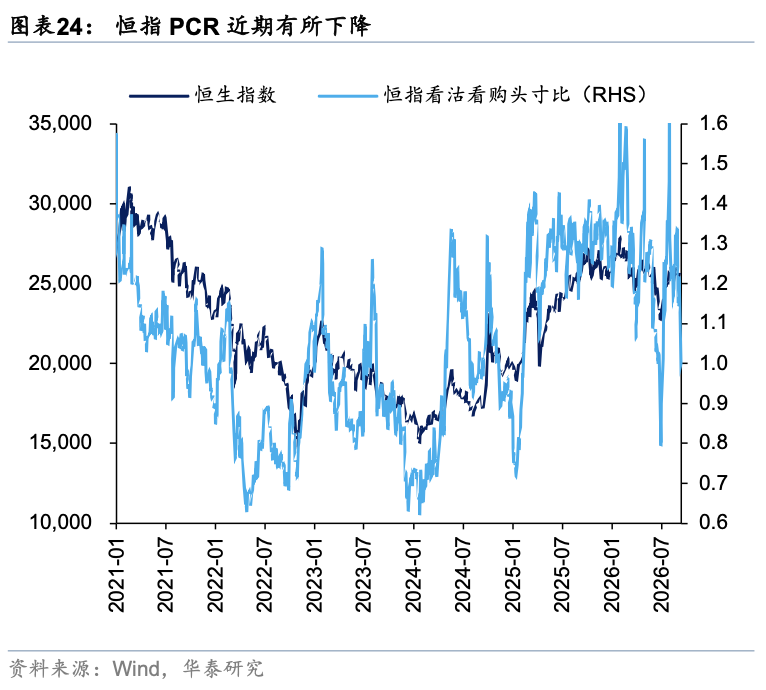
港股情绪指数最新读数57.1,与上周57.0基本持平,连续第七周处于50中性水位上方。归因来看,南向净流入/买入强度回升至52/69(+31/+42,较前一周变化,下同),是最主要支撑;随指数连跌,恒指RSI(-8至44)、看沽看购(-10至54)、换手及黄金隐含汇率回落,期货升贴水低位小幅回升至18。策略8月27日触发卖出后指数有所回落,情绪指数择时策略近一年纯多头/多空超额收益放大至约13pct/29pct。
配置:基本面与贴现率赛跑,首选红利及创新药
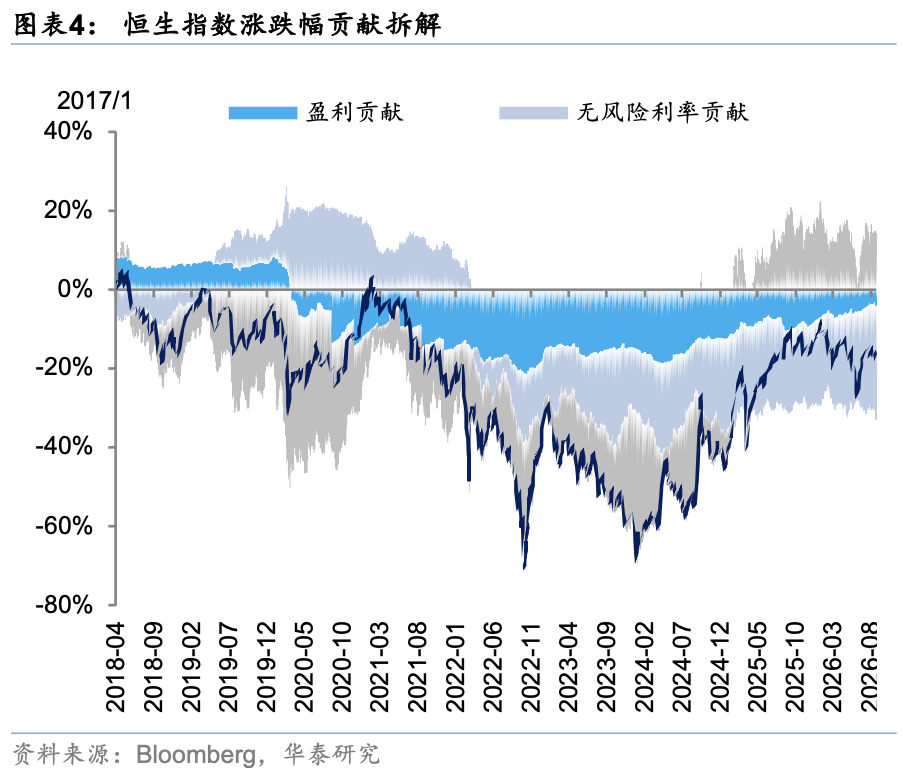
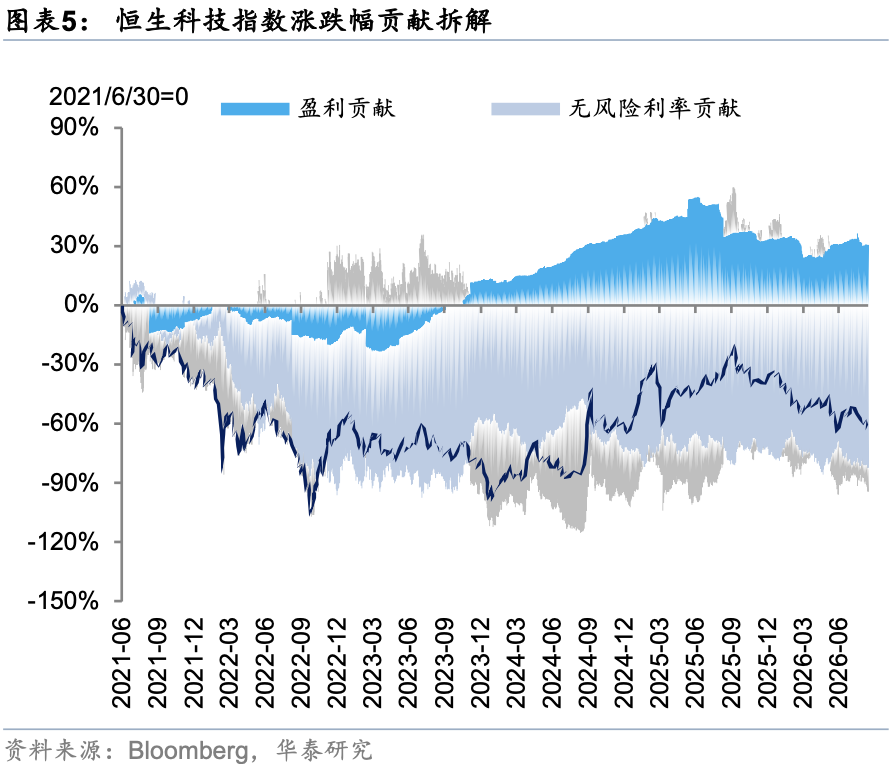
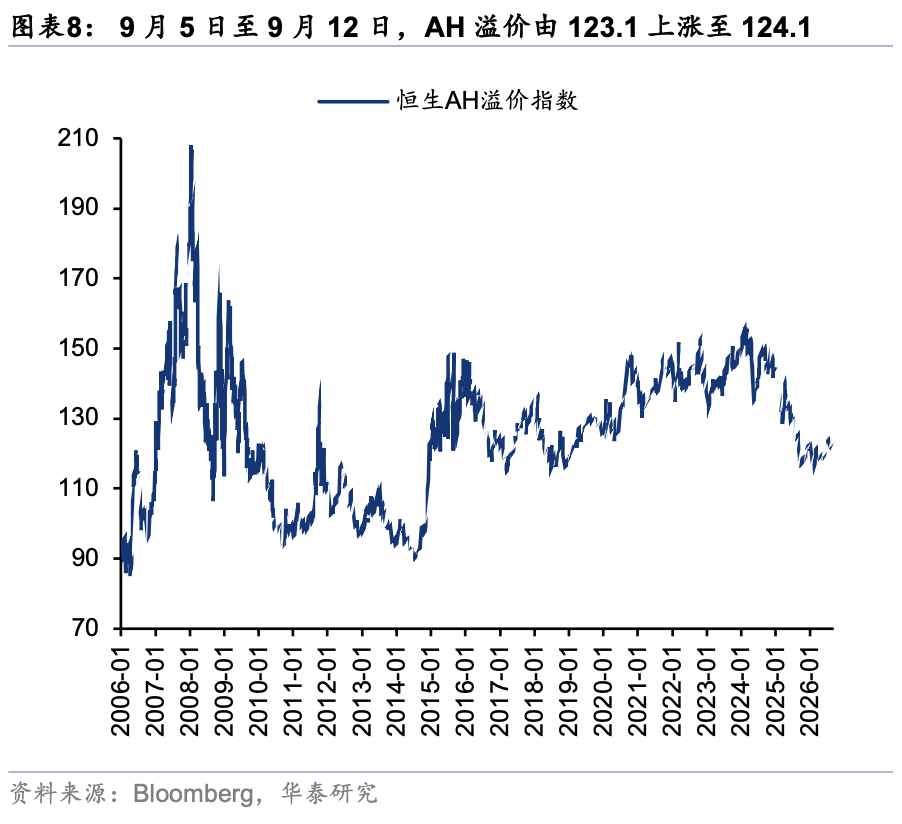
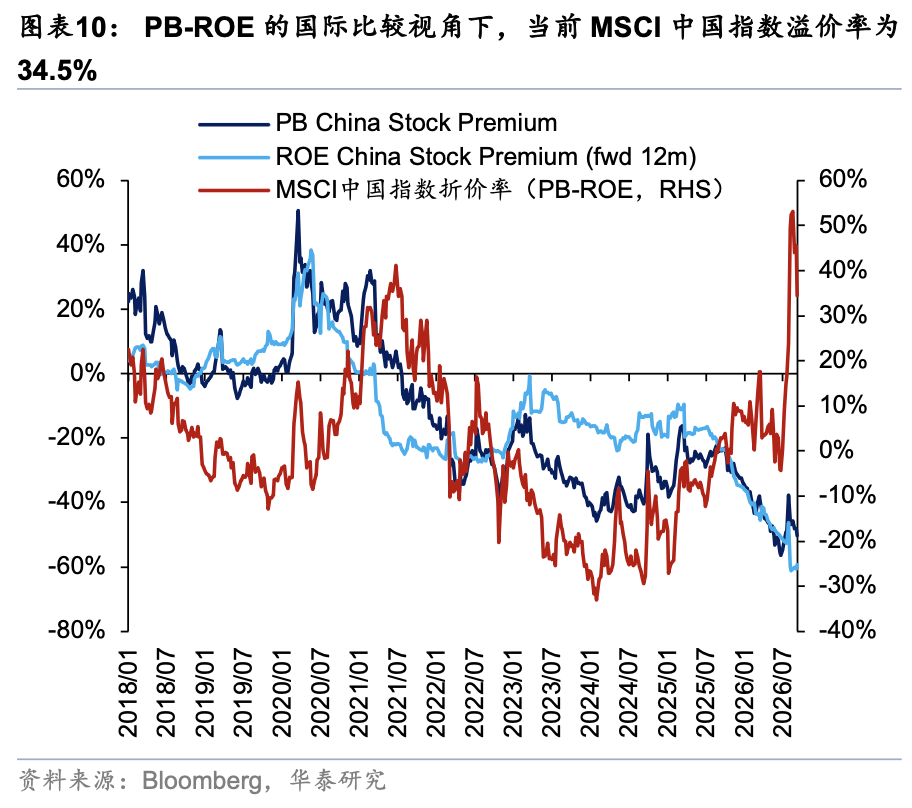
中期视角,港股估值修复空间或仍受全球流动性总量压制,因此,中期继续建议将低波红利作为底仓,但结构需要调整,控制港股股息率优势相对A股收敛或派息率提升难度较大的行业,如银行、煤炭的配置敞口,增配公用等更高性价比的方向。短期视角,10年期美债利率进一步上行的幅度相对有限,FOMC后靴子落地或缓解市场压力,继续建议持有兼具业绩兑现度和资金认可度的创新药及CXO龙头。此前提示的饮料乳品等必需消费如期进入基本面底部右侧运行,但短期缺少催化,保持耐心。
专业股票配资实盘风险提示:地缘局势波动、政策力度不及预期。
正文 ]article_adlist-->市场表现
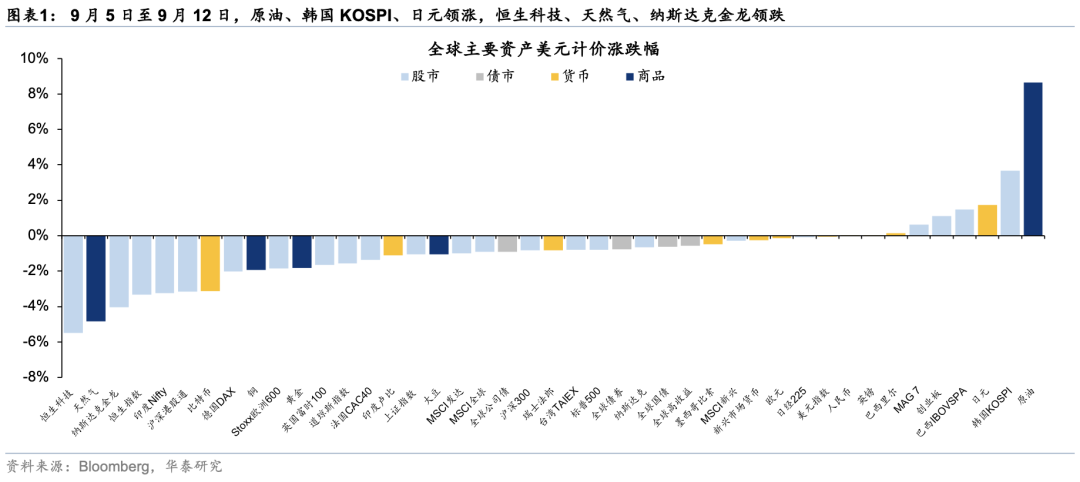
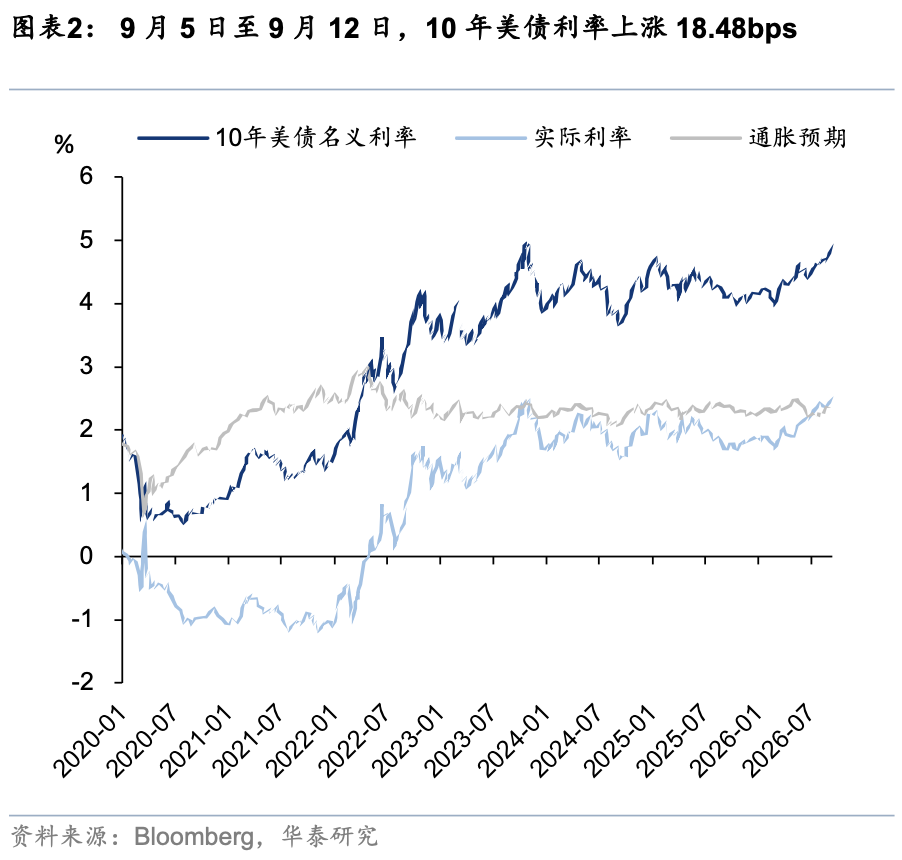
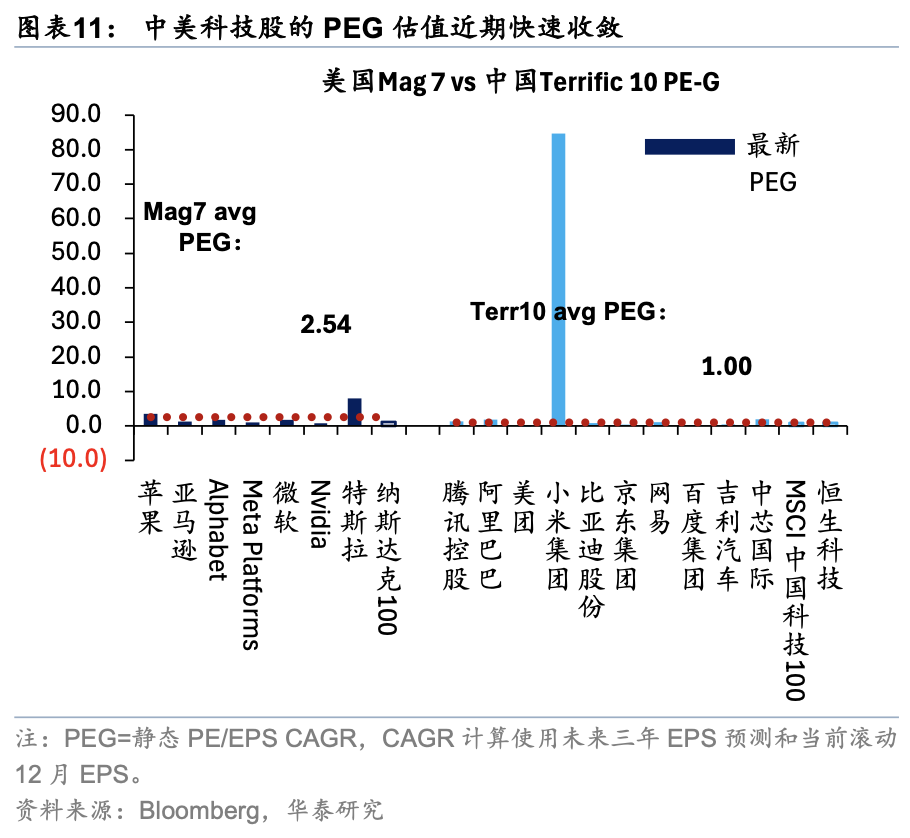
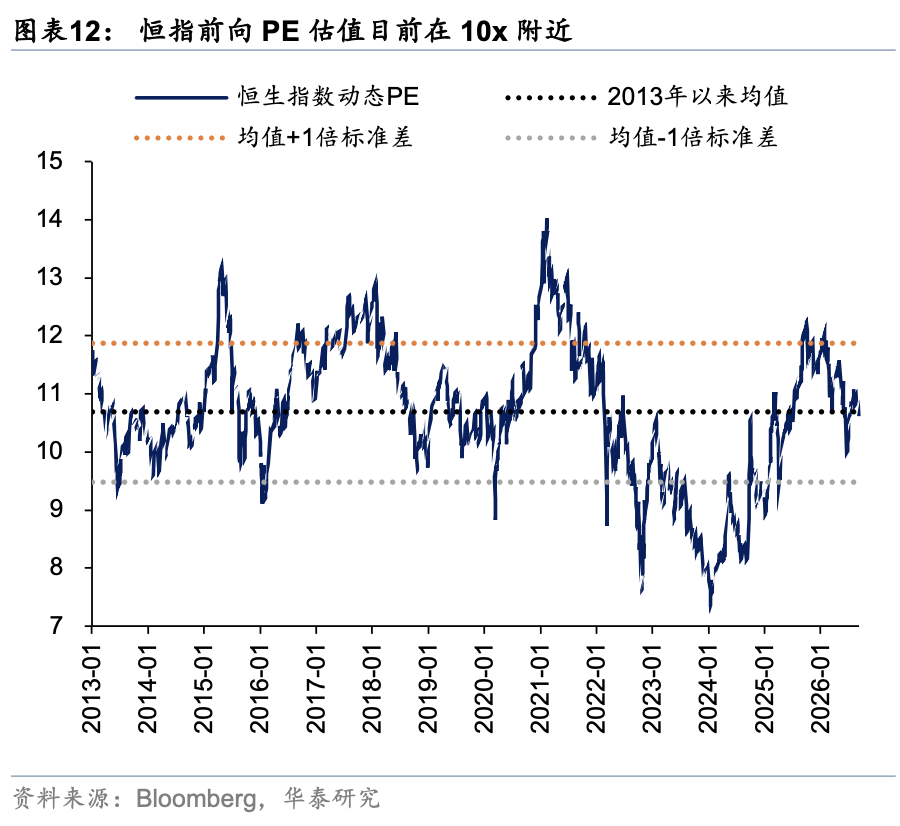
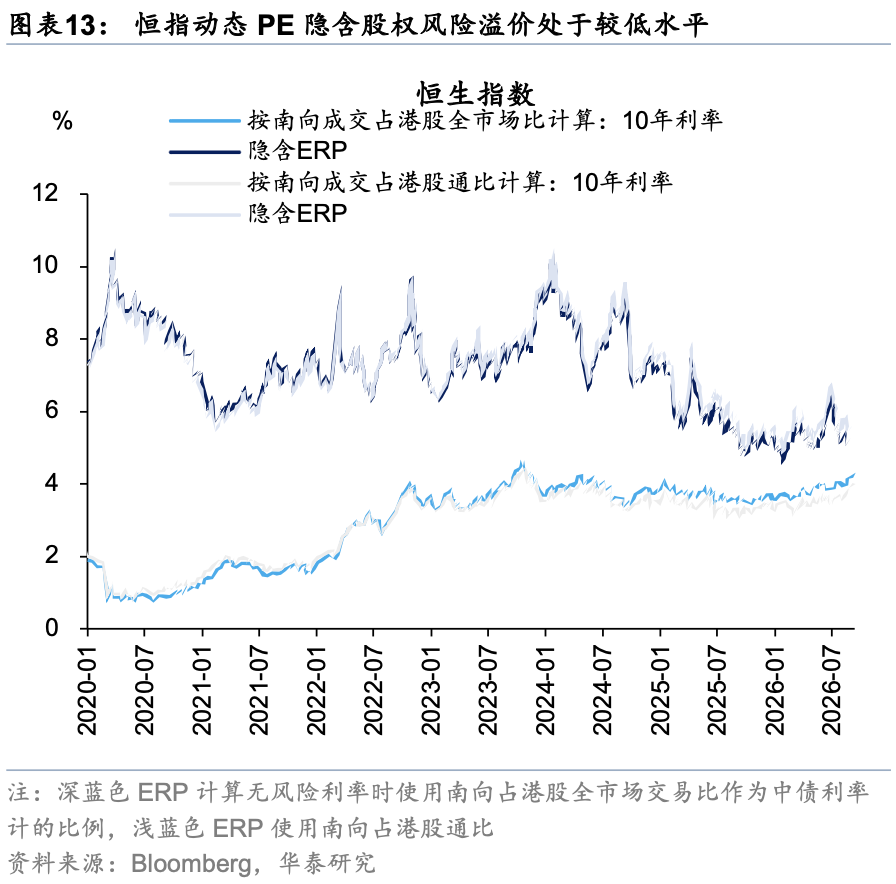
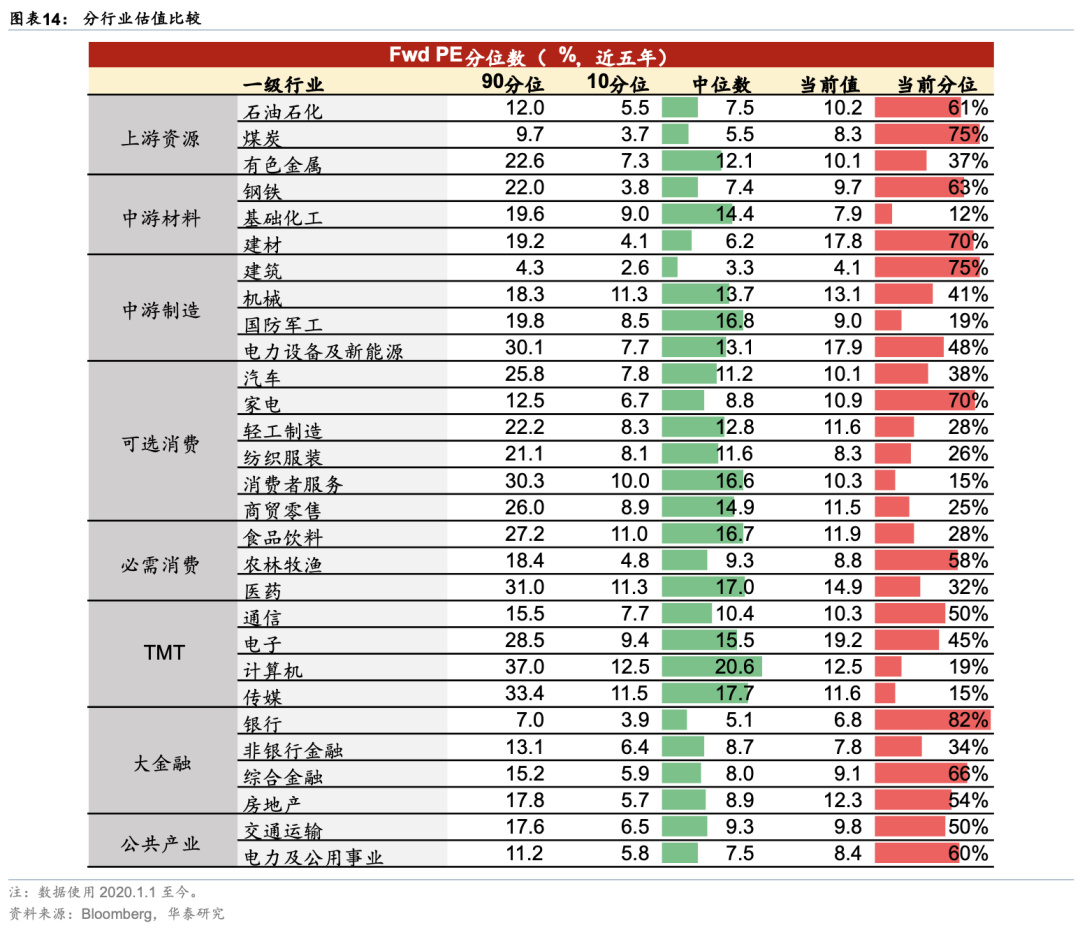
估值比较
元股证券:ygzq.hk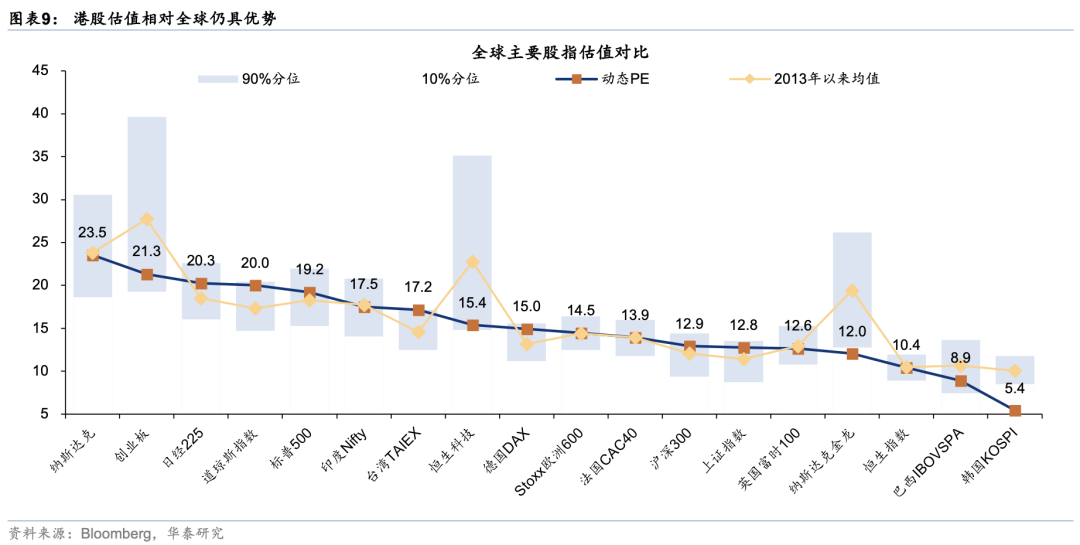
港股盈利
港股资金面和市场情绪
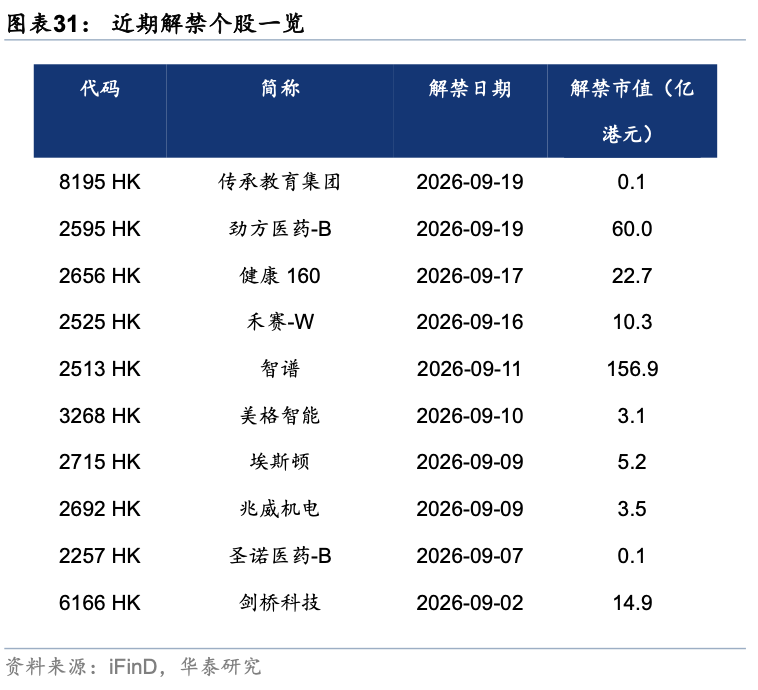
回购、增发、IPO及解禁
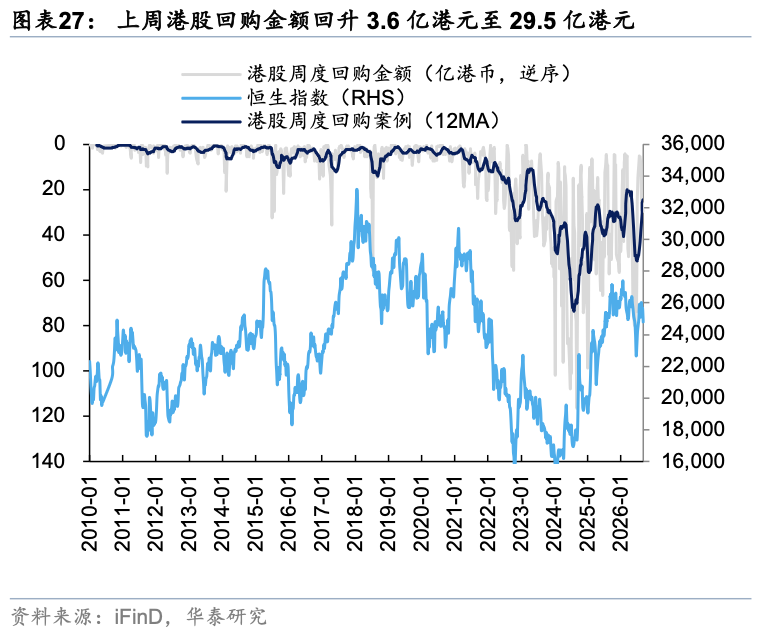
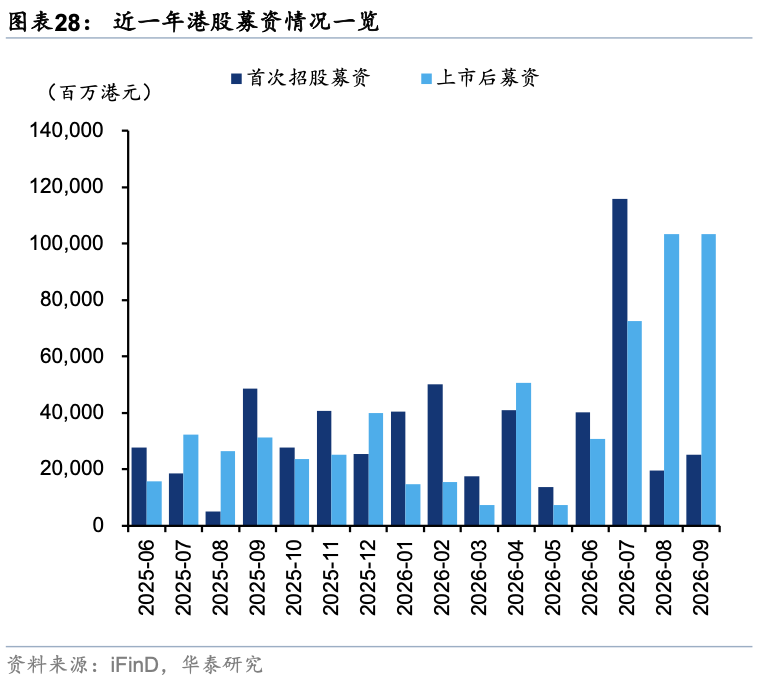
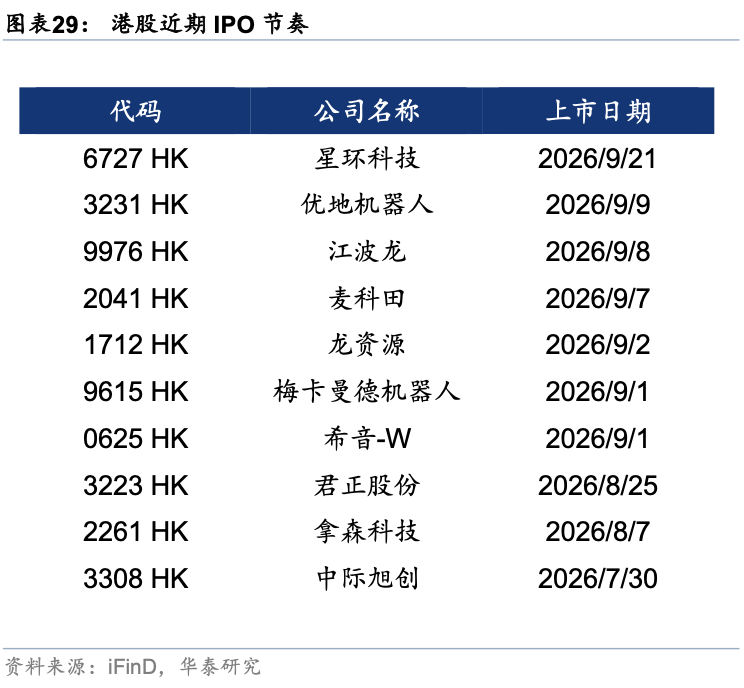
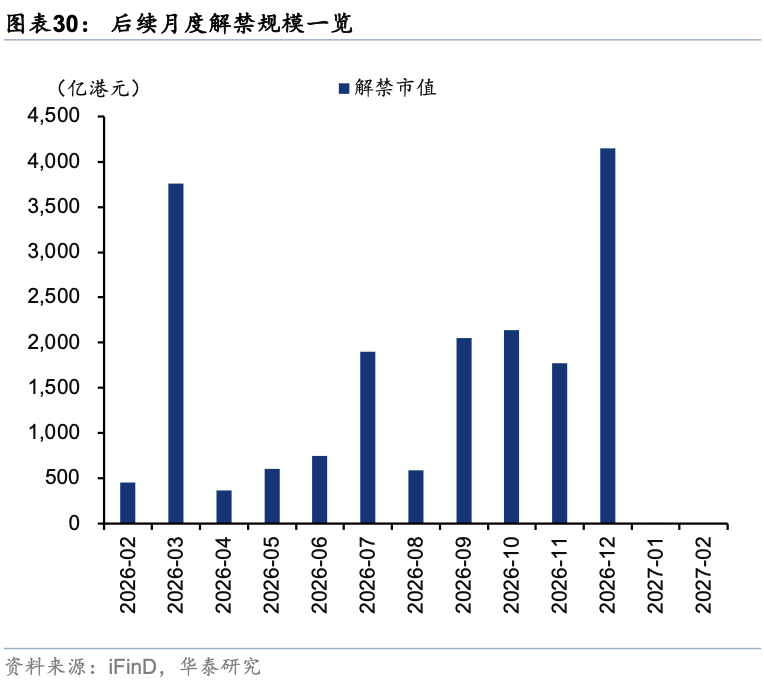
 风险提示
]article_adlist-->
地缘局势波动风险:地缘冲突可能抑制风险偏好,导致外资流出与市场波动性急剧升高,使得行情走势与我们的观点有所差异。
政策力度不及预期风险:若后续市场过热使得相关支持政策力度减弱,可能逆转当前的估值向上趋势或压缩交易活跃度,使得市场的走势与我们的观点有所差异。
文章来源 ]article_adlist-->研报《控制美债波动率敏感敞口》2026年9月13日
易峘,研究员 SAC No. S0570520100005 SFC No. AMH263
李雨婕,研究员 SAC No. S0570525050001 SFC No. BRG962
孙瀚文,研究员 SAC No. S0570524040002 SFC No. BVB302
栾迪,联系人 SAC No. S0570124120013
关注我们
https://inst.htsc.com/research
访问权限:国内机构客户
]article_adlist-->华泰证券研究所海外站https://intl.inst.htsc.com/research
访问权限:美国及香港金控机构客户
添加权限请联系您的华泰对口客户经理
]article_adlist-->免责声明▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
元股证券-网站首页提示:本文来自互联网,不代表本网站观点。