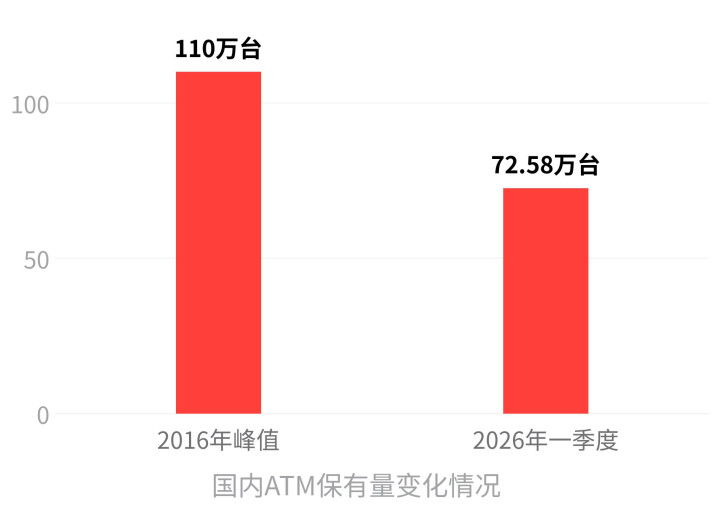
2016年,国内银行开始大规模铺设智能自助终端,ATM保有量一度突破110万台。那是银行网点数字化改造的第一轮冲锋。十年后,2026年一季度,全国ATM机具数量已降至72.58万台股票配资平台建议,五年累计减少26.82万台。
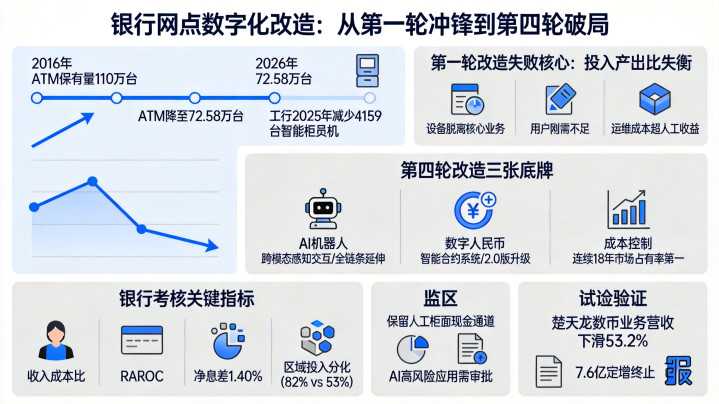
曾被视为“未来网点标配”的智能柜员机,工行一家就在2025年减少了4159台。这不是裁撤,是撤退——第一轮改造,没有成为主流。
第一轮改造的失败,也指向一个核心原因:投入产出比失衡。设备要么脱离银行核心业务主线,要么用户刚需不足,要么运维成本远超人工替代收益。钱花出去了,业务没跟上来,账算不过来。
现在,第四轮来了。广电运通把AI机器人联动了数字人民币,G100网点AI机器人已落地河北、甘肃、山东等地银行网点。问题问的是:这次,会不会不一样?
一样的剧本,不一样的底牌广电运通这次改造,跟过往的第一轮改造有一个结构上的相似之处:都是依托现有网点物理空间,以低价值人工替代、降本增效为核心目标。边际改造成本远低于从零搭建全新概念网点——这是同类先例的“可比之处”。
但这次有三张底牌,是前三轮从来没有拿到过的。 第一张底牌:AI机器人不再是摆设。 初代机器人只会迎宾引导,而G100搭载的是行业垂直大模型,具备跨模态感知交互能力。它可以在大堂完成业务分流、操作指引、反欺诈宣传,场景实用性跟过去完全不在一个量级。
更重要的是,应用场景正在从网点服务向金库管理、档案管理等中后台全链条延伸。这是从“前台摆件”到“全链条生产力工具”的跃迁。 第二张底牌:数字人民币,让AI机器人嵌入了银行核心业务主线。 过往VR/AR智慧网点最大的硬伤,是改造完全脱离银行主业——做的是噱头,不是业务。
而广电运通的模式,把AI机器人与数字人民币全链条解决方案打通了:硬件端覆盖智慧自助终端、数字人民币外币兑换机、硬件钱包;软件端对接数字人民币2.0层智能合约系统。
2026年1月,央行正式启动数字人民币2.0版,实名钱包余额可计付利息,数字人民币从“数字现金”升级为“数字存款货币”。全国运营机构已扩容至30家,累计交易金额16.7万亿元。
这意味着,AI机器人不是在帮银行做“锦上添花”的附加服务,而是在帮银行推行一条央行主导、全行业押注的核心业务线。这是第一轮改造从未有过的战略嵌入深度。 第三张底牌:广电运通的成本控制能力。 连续18年国内智能金融设备市场占有率第一。这跟此前外部厂商零散采购、单点试点的成本模型完全不同。过往试点最致命的硬伤——单店成本过高、无法规模化复制——在广电运通的产业链能力面前,是可能被打破的。
历史不会简单重复,但结构性规律常常相似。第一轮改造失败,是因为“需求伪刚需、技术不成熟、投入产出比失衡”三大缺陷同时存在。这一轮,技术和需求逻辑变了,但“投入产出比”这道终极考题,还摆在桌上。
但银行的账本,不是这么算的真正决定这个模式能否成为主流的,不是广电运通的技术能力,不是数字人民币的政策利好,不是市场资金的热度——而是总行层面的经营决策委员会。
银行选择网点改造路线,决策权在总行集中管控,核心考核底线是收入成本比和风险资本回报(RAROC)。创新类试点只作为挑战性目标纳入考核,不直接绑定绩效兑现。换句话说,AI机器人能不能铺开,不取决于它“有多先进”,而取决于它“能不能过总行的ROI考核”。
而当前银行业面临的核心硬约束,让这道题的难度很高。
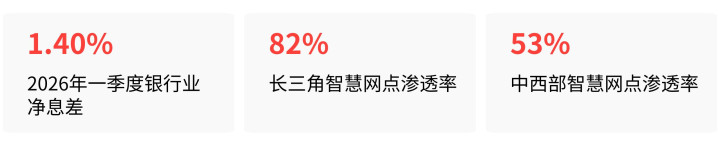
十大杠杆配资**2026年一季度,银行业净息差已降至1.40%。**低盈利环境下,银行网点端单店改造预算受严格管控。长三角、珠三角的智慧网点渗透率已达82%,中西部仅为53%,区域投入分化近30个百分点。全面铺开的资源投入难度极大。
元股证券:ygzq.hk
更关键的是成本回收周期。安永报告显示,2025年25家上市银行金融科技投入合计达1999.19亿元。
还有一个硬约束来自监管。2026年6月,金融监管总局明确要求,涉及资金交易、客户直接交互的AI高风险应用,必须经过风险管理委员会审批、向监管报备,关键环节强制保留人工干预机制。
2026年2月施行的《人民币现金收付及服务规定》,要求所有银行网点必须保留人工柜面现金存取通道,禁止以AI机器人全面替代人工服务。县域老年群体现金使用率高达80.4%,75%以上65岁以上人口日常高频使用现金。
这意味着,AI机器人不可能在网点实现“全无人化”替代,改造的降本预期,天然被打了一个折扣。
还有更现实的信号。楚天龙此前大力布局的AI+数币网点智能硬件产品线,2026年上半年营收同比下滑53.2%,7.6亿元相关定增募资计划终止,整体数币相关业务收入占比不足5%。
这不是判死刑,是亮黄牌。广电运通目前尚处于试点验证阶段,机器人业务尚未形成相关营业收入。账还没有算完。
历史提供的是规律,不是剧本拿这次改造跟第一轮比,进步是真实的。AI大模型的技术成熟度,数字人民币生态的持续扩容,广电运通的产业链控制力,都是过去三轮从来没有拿到过的牌。这些牌,让这个模式第一次具备了突破“试点即终点”困境的可能性。
但银行网点的数字化升级,从来不是一场技术竞赛。它是严格的财务决策,嵌在净息差、合规成本、客群结构、区域差异的多重约束之中。技术可以解决“能不能做”,账本才能回答“值不值得做”。
历史告诉我们:银行网点改造的主流方向,不是由技术供应商定义的,而是由总行的ROI考核表定义的。第一轮改造倒下的地方,不是技术不行,是账没有算过来。这一轮,变量更多,底牌更好,但账本还没有翻开。
如果后续试点数据能验证出清晰的投入产出正循环,如果60%以上的落地项目回收周期能控制在8年以内,如果监管没有因AI合规风险出台限制性禁令——那么,广电运通这个模式,完全有可能成为银行网点数字化升级的重要可选主流方向之一。

但如果这些条件不成立,它可能只是第四轮没有跑出来的试点。
历史给我们的答案股票配资平台建议,不是“是”或“否”,而是“看什么”。
元股证券-网站首页提示:本文来自互联网,不代表本网站观点。